養子縁組をすると、養親と養子の間に法律上の親子関係が生まれるため、相続にも影響します。
ただし、養子だからといって実子より相続順位や相続分が低くなるわけではありません。
また、普通養子縁組と特別養子縁組では、実親との相続関係が異なります。
養子縁組を検討している場合は、誰の相続人になるのかを事前に確認しておくことが大切です。
この記事では、養子縁組をした場合の相続順位や実親・養親との関係、実子との違い、相続税上の注意点について分かりやすく紹介します。
-
-
養子縁組で起こる相続トラブルとは?よくある事例や対処法
養子縁組をすると、養子は法律上、養親の子として相続人になります。 そのため、実子がいる家庭で養子縁組をした場合や、再婚相手の連れ子との親子関係を明確にしていない場合などには、相続をきっかけに家族間の認 ...
続きを見る
養子縁組すると相続権はどうなる?
養子縁組が成立すると、養子は養親の子として相続権を持つようになるのがルールです。
ただし、実親との相続関係が残るかどうかは、普通養子縁組と特別養子縁組で異なります。
養子は実子と同じ第1順位の相続人になる
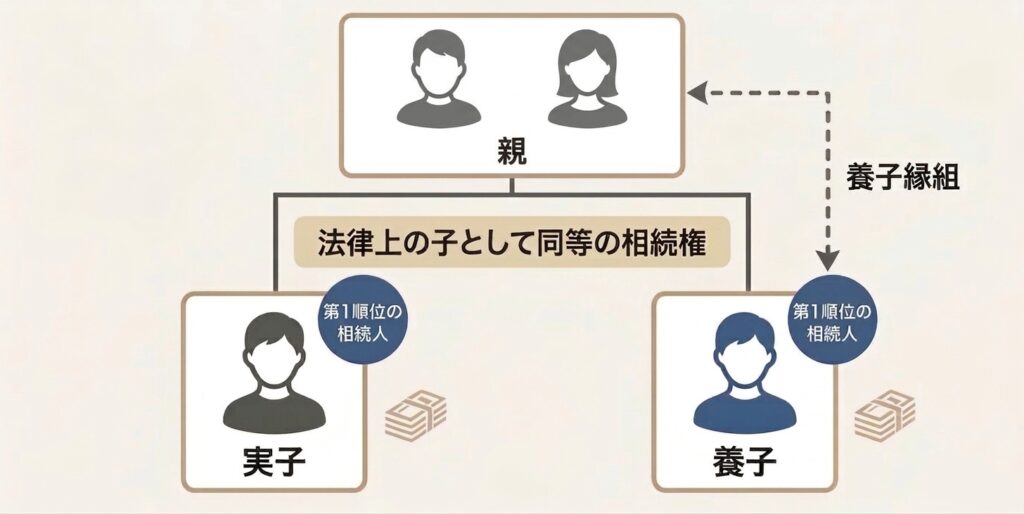
養子縁組をすると、養子は法律上、養親の子という身分を取得します。
民法では、亡くなった人の子は第1順位の相続人とされています。
そのため、養親が亡くなった場合、養子も実子と同じく第1順位の相続人になります(※1)。
養親に実子と養子の両方がいる場合でも、養子だからという理由で相続順位が下がることはありません。
普通養子縁組では実親・養親の双方から相続できる
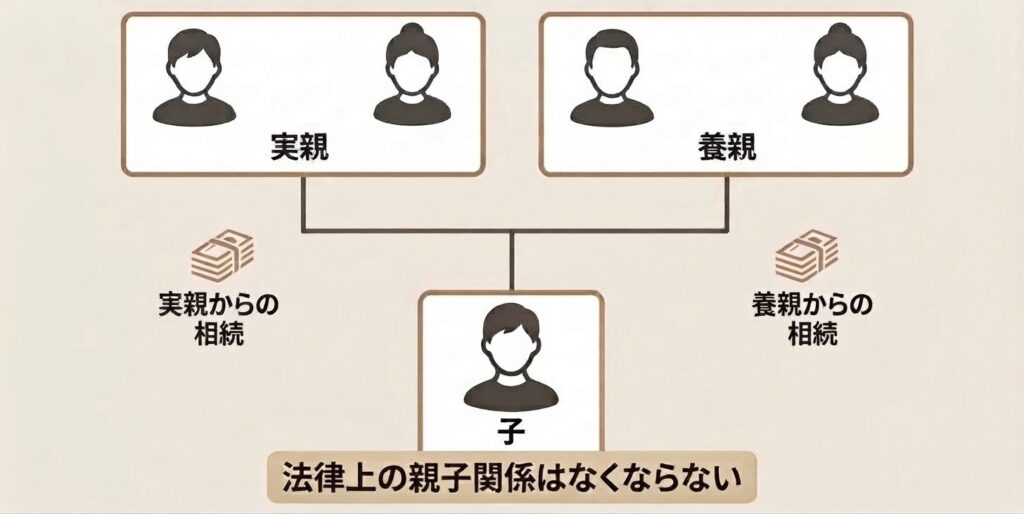 普通養子縁組をしても、養子と実親との法律上の親子関係はなくなりません(※2)。
そのため、養子は養親の相続人になるだけでなく、引き続き実親の相続人にもなります。
つまり、普通養子の場合は、養親と実親の双方から相続できる可能性があります。
反対に、養子自身が亡くなった場合も、子や孫などの先順位の相続人がいなければ、実親と養親の双方が相続人になる場合があるのです。
養子縁組によって養親との親子関係が新たに加わるのであり、普通養子縁組では実親との関係が置き換わるわけではない点を理解しておきましょう。
特別養子縁組では原則として実親から相続できなくなる
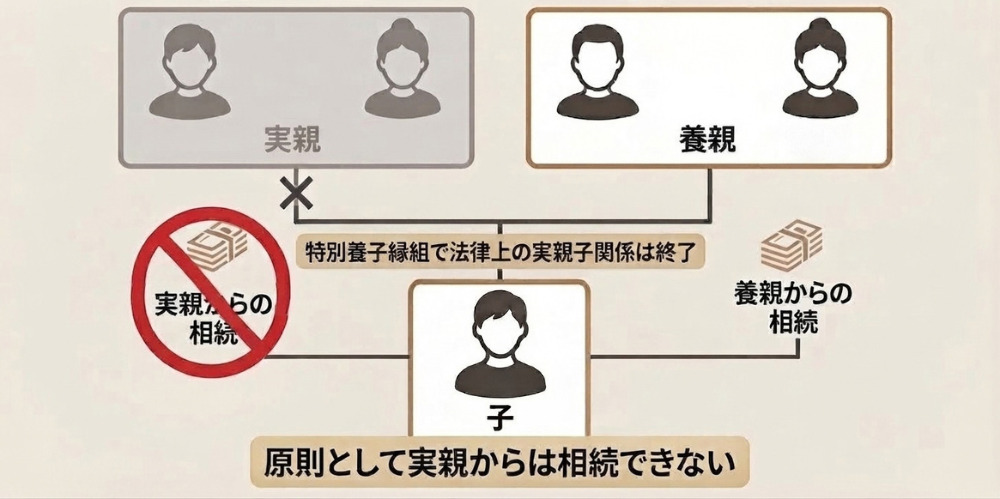
一方で、特別養子縁組の場合は、普通養子縁組とは扱いが異なります。
養子と実方の父母及びその血族との親族関係は、特別養子縁組によって終了する。
(引用:民法|e-Gov法令検索)
特別養子縁組が成立すると、原則として実親や実親側の血族との法律上の親族関係が終了します。
そのため、実親が亡くなっても、特別養子となった子は原則として実親の相続人にはなりません。
一方、養親との間には法律上の親子関係が成立するため、養親については実子と同じく相続人になります。
養子の相続順位や相続分は実子と違う?
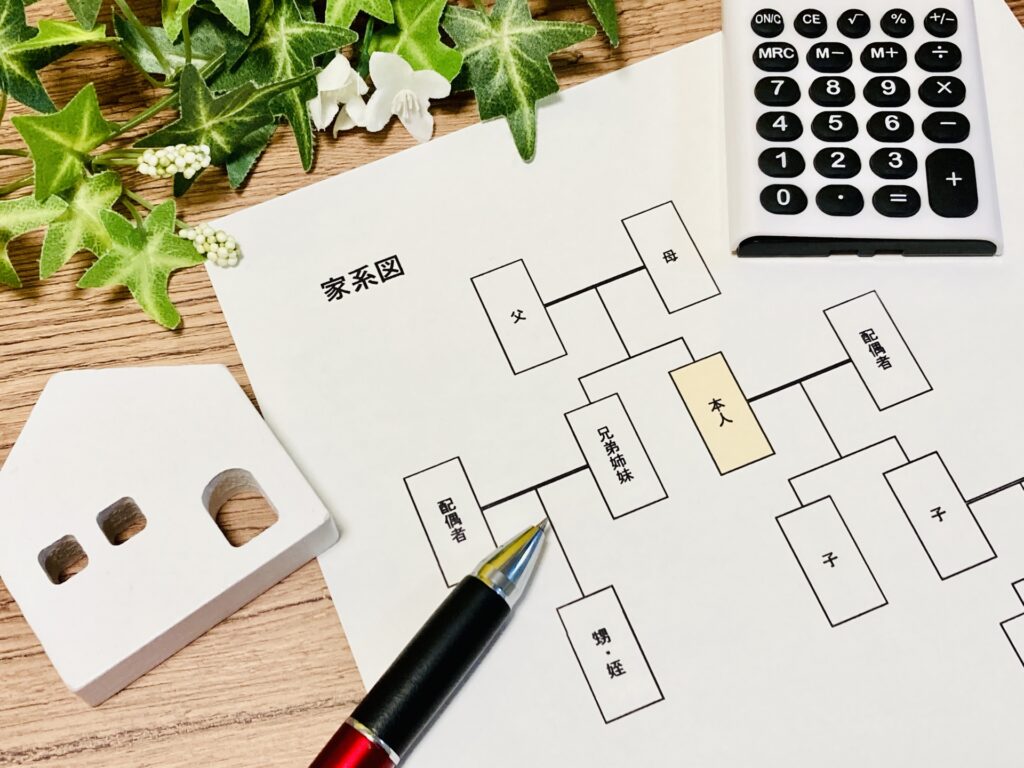 養子も法律上は養親の子となるため、相続順位だけでなく、法定相続分についても実子と同じ扱いを受けるのが原則です。
加えて、養親側の親族との間にも新たな親族関係が生じます。
養子と実子の法定相続分に違いはない
養親に実子と養子がいる場合、両者の法定相続分に違いはありません。
例えば、亡くなった人に
- 配偶者
- 実子1人
- 養子1人
がいる場合、配偶者の法定相続分は2分の1です。
残りの2分の1を実子と養子で均等に分けるため、それぞれの法定相続分は4分の1となります。
養子であることを理由に相続分が少なくなることはありません。
養親の子とは法律上の兄弟姉妹になる
養子縁組による親族関係は、養親だけに限られません。
民法第727条では、養子と養親およびその血族との間に、血族間と同じ親族関係が生じると定めています。
養子と養親及びその血族との間においては、養子縁組の日から、血族間におけるのと同一の親族関係を生ずる。
(引用:民法|e-Gov法令検索)
そのため、養親に実子がいる場合、その実子と養子は法律上の兄弟姉妹という関係です。
養親の実子に子や直系尊属(両親や祖父母)などの先順位の相続人がいない場合には、養子が兄弟姉妹として相続人になるケースもあります。
つまり、普通養子縁組では実親側との親族関係も残るため、相続の状況によっては、実親側と養親側の双方の兄弟姉妹が関係するケースもあるということです。
養子縁組と相続で知っておきたい注意点
 養子と実子は民法上、基本的に同じ子として扱われます。
一方、代襲相続や相続税の計算では、養子縁組の時期や養子の人数などによって取り扱いが変わるため注意が必要です。
養子が先に亡くなった場合は孫が代襲相続することがある
本来相続人になるはずだった子が被相続人より先に亡くなっている場合、その子の子である孫が代わって相続人になることがあります。
これを、代襲相続といいます。
被相続人の子が、相続の開始以前に死亡したとき、又は第八百九十一条の規定に該当し、若しくは廃除によって、その相続権を失ったときは、その者の子がこれを代襲して相続人となる。ただし、被相続人の直系卑属でない者は、この限りでない。
(引用:民法|e-Gov法令検索)
養子が養親より先に亡くなった場合も、一定の条件を満たせば養子の子が代襲相続人になります。
ただし、養子縁組をする前から養子に子がいた場合、その子には養親との親族関係が生じず、原則として養親の代襲相続人にはなりません。
養子縁組の時期によって相続関係が変わる点に注意しましょう。
相続税では法定相続人に含められる養子の人数に制限がある
民法上は、養子の人数によって相続権が制限されるわけではありません。
一方、相続税の計算では、法定相続人の数に含められる養子の人数に上限があります(※3)。
これは、養子を増やして基礎控除額などを大きくし、相続税の負担を不当に減らすことを防ぐためです。
国税庁によると、相続税の基礎控除額などを計算する際、法定相続人の数に含められる養子は次のとおりです。
- 被相続人に実子がいる場合:1人まで
- 被相続人に実子がいない場合:2人まで
この制限は、相続税の基礎控除額や生命保険金・死亡退職金の非課税限度額、相続税の総額などを計算するときに適用されます。
なお、特別養子縁組による養子や、配偶者の実子を養子にした場合などは、相続税上、実子として取り扱われるため、この人数制限とは扱いが異なります。
-
-
相続税がかかるのはいくらから?計算方法と節税対策のまとめ
身内の方が亡くなると遺産相続が発生しますが、相続税がいくらからかかるのかは気になるところでしょう。 かつては相続税がかかるのは一部の資産家のケースのみというイメージもありました。 しかし、平成27年の ...
続きを見る
孫を養子にすると相続税が2割加算される場合がある
相続税には、被相続人との関係によって税額が加算される「相続税額の2割加算(※4)」という制度があります。
被相続人の配偶者や一親等の血族以外の人が相続や遺贈によって財産を取得した場合、原則として、その人について計算された相続税額に20%相当が加算されます。
通常、養子は法律上、養親の一親等の血族となるため、2割加算の対象にはなりません。
ただし、被相続人の孫を養子にした「孫養子」の場合は、原則として2割加算の対象です。
つまり、孫と養子縁組をすれば、民法上は子として相続できますが、相続税の計算では通常の養子と同じ扱いになるとは限りません。
一方、被相続人の子が相続開始前に亡くなっているなどの理由で、孫が代襲相続人となっている場合は、2割加算の対象外です。
孫養子によって法定相続人の数が増えることで、相続税の基礎控除額などに影響する場合はありますが、2割加算によって税負担が増える可能性もあります。
税金対策を目的に養子縁組を検討する場合は、メリットだけでなく税額への影響まで確認しましょう。
-

-
生前贈与には贈与税がかかる!相続税を節約するために知っておくべきこと
相続税を節約するために、生前贈与の活用を勧められることがよくあります。 しかし、生前贈与をすると贈与税がかかることがあります。 しかも、贈与税は相続税よりも税率が高いため、安易に生前贈与をするとかえっ ...
続きを見る
養子縁組をする前に相続関係を確認しておこう
養子は養親の子として、実子と同じ第1順位の相続人です。
普通養子縁組であれば実親との親子関係も残るため、実親・養親の双方から相続できる可能性があります。
一方、特別養子縁組では、原則として実親側との親族関係が終了します。
また、相続税では養子の人数に関するルールや、孫養子の2割加算など、民法上の相続関係とは異なる点もあり、節税目的の利用には注意が必要です。
養子縁組によって誰が相続人になるのか判断が難しい場合や、相続を見据えて養子縁組を検討している場合は、事前に弁護士などの専門家に相談し、将来の相続関係を整理しておくと安心です。
参考サイト
このサイトはreCAPTCHAによって保護されており、Googleのプライバシーポリシーと利用規約が適用されます。